소득세
사업 시작하면 홈택스에서 꼭 해둘 3가지: 사업용계좌·사업용 신용카드·현금영수증 가맹점
요약
사업자등록 뒤 홈택스에서 사업용계좌 신고, 사업용 신용카드 등록, 현금영수증 가맹점 가입을 하는 방법을 화면과 함께 정리했습니다. 미루면 붙는 가산세와 계산 예시도 담았습니다.
사업자등록증을 받고 나면 대표님들이 제일 먼저 물어보시는 게 이거예요.
"등록증 나왔는데, 이제 홈택스에서 뭘 해둬야 해요?"
딱 세 가지만 기억하시면 됩니다. 사업용계좌 신고, 사업용 신용카드 등록, 현금영수증 가맹점 가입이에요. 셋 다 홈택스에서 10분이면 끝나는데, 미뤄두면 가산세가 붙거나 받을 수 있는 공제를 놓치게 됩니다. 홈택스 화면을 보면서 하나씩 따라가 볼게요.
한눈에 보기
| 할 일 | 누가 해야 하나 | 안 하면 | 홈택스 메뉴 |
|---|---|---|---|
| 사업용계좌 신고 | 복식부기의무자인 개인사업자 | 수입금액·거래금액의 0.2% 가산세 | 증명·등록·신청·사업장현황 → 사업용·공익법인전용 계좌 개설/조회 |
| 사업용 신용카드 등록 | 개인사업자(법인카드는 자동 수집) | 가산세는 없지만 카드 매입세액공제를 챙기기 번거로움 | 계산서·영수증·카드 → 신용카드 매입 → 사업용 신용카드 등록 및 조회 |
| 현금영수증 가맹점 가입 | 소비자 상대 업종 중 가입 요건에 해당하는 사업자 | 미가입 기간 수입금액의 1% 가산세 | 계산서·영수증·카드 → 현금영수증(가맹점) → 발급 |
1. 사업용계좌 신고
왜 해야 하나요?
개인사업자 중 장부를 복식부기로 써야 하는 분(복식부기의무자)은 사업 거래를 반드시 사업용계좌로 주고받아야 해요. 거래대금을 은행으로 주고받을 때, 그리고 인건비·임차료를 줄 때 모두 해당합니다.
신고 기한은 이렇습니다.
- 복식부기의무자가 된 과세기간이 시작된 날부터 6개월 이내
- 사업을 시작하자마자 복식부기의무자인 경우에는 다음 과세기간 시작일부터 6개월 이내
- 계좌를 바꾸거나 추가하면 종합소득세 확정신고 기한(다음 해 5월 말)까지
⚠️ 신고를 안 하면 가산세가 붙어요. 해당 과세기간 수입금액에 '미신고 일수 ÷ 365'를 곱한 금액의 0.2%와, 사업용계좌를 써야 했던 거래금액 합계의 0.2% 중 큰 금액입니다. 신고는 했지만 사업용계좌를 쓰지 않은 거래도 그 금액의 0.2%가 가산세예요. 이 가산세는 낼 소득세가 없는 해에도 부과됩니다.
예를 들어 연 매출 5억 원인 사업자가 1년 내내 신고를 안 했다면, 수입금액 기준으로만 5억 원 × 365/365 × 0.2% = 100만 원입니다. 통장 하나 신고하는 데 10분이면 되니, 안 할 이유가 없죠.
참고로 법인은 사업용계좌 신고 대상이 아닙니다. 법인 통장은 처음부터 법인 명의라 따로 신고하지 않아요.
홈택스에서 따라 하기
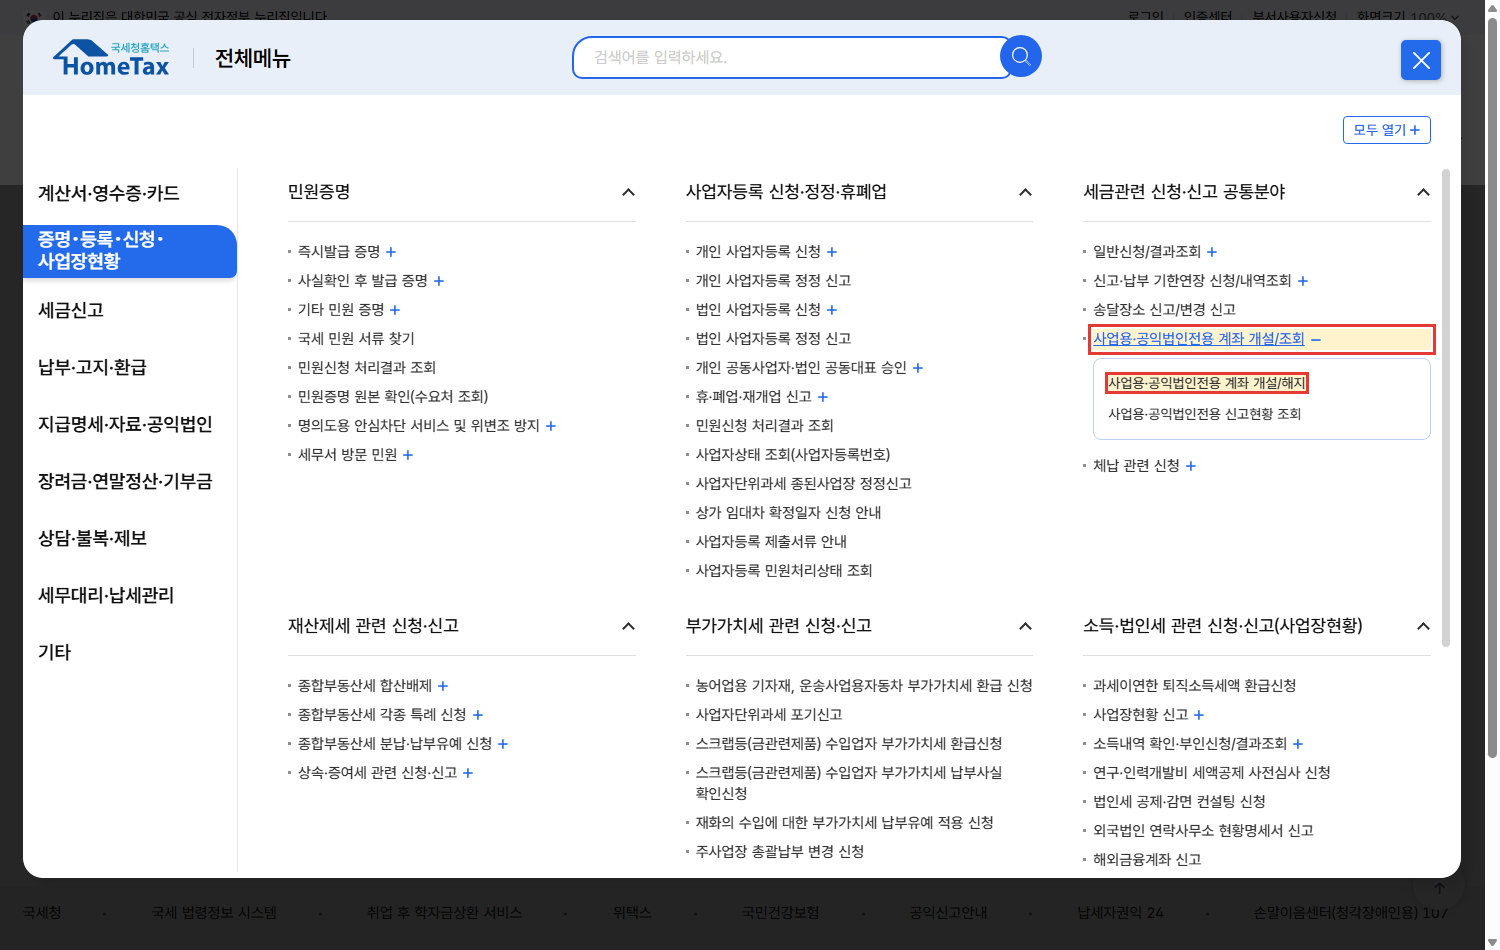
- 홈택스 로그인 → 오른쪽 위 전체메뉴
- 왼쪽에서 증명·등록·신청·사업장현황 선택
- '세금관련 신청·신고 공통분야'의 사업용·공익법인전용 계좌 개설/조회 옆 + 클릭
- 사업용·공익법인전용 계좌 개설/해지 클릭
- 사업장을 고르고 은행·계좌번호를 넣은 뒤 신청
신고가 됐는지는 바로 아래 사업용·공익법인전용 신고현황 조회에서 확인하실 수 있어요.
💡 사업용계좌는 꼭 새로 만들 필요가 없습니다. 지금 사업에 쓰는 대표님 명의 통장을 그대로 신고하면 돼요. 다만 생활비 통장과 섞어 쓰면 나중에 장부 정리할 때 고생하시니, 사업 전용으로 하나 두시길 권합니다.
2. 사업용 신용카드 등록
왜 해야 하나요?
사업에 쓴 카드 결제분은 부가세 신고 때 매입세액공제를 받을 수 있어요. 부가세가 따로 적힌 카드전표를 받고, '신용카드매출전표등 수령명세서'를 내면 공제됩니다. 일반과세자에게 산 것만 해당하고 간이과세자 일부·면세 거래 등은 빠져요.
여기서 카드를 홈택스에 등록해 두면 그 카드로 쓴 내역을 국세청이 카드사에서 받아 분기마다 모아 줍니다. 등록 안 한 카드는 영수증을 한 장씩 모아서 직접 정리해야 하고요. 가산세는 없지만, 등록 안 하면 결국 공제를 놓치기 쉬워요.
법인카드는 등록할 필요가 없습니다. 법인 명의 카드는 홈택스가 알아서 모아 줘요. 개인사업자가 대표님 본인 명의 카드를 사업에 쓸 때만 등록하시면 됩니다.
홈택스에서 따라 하기
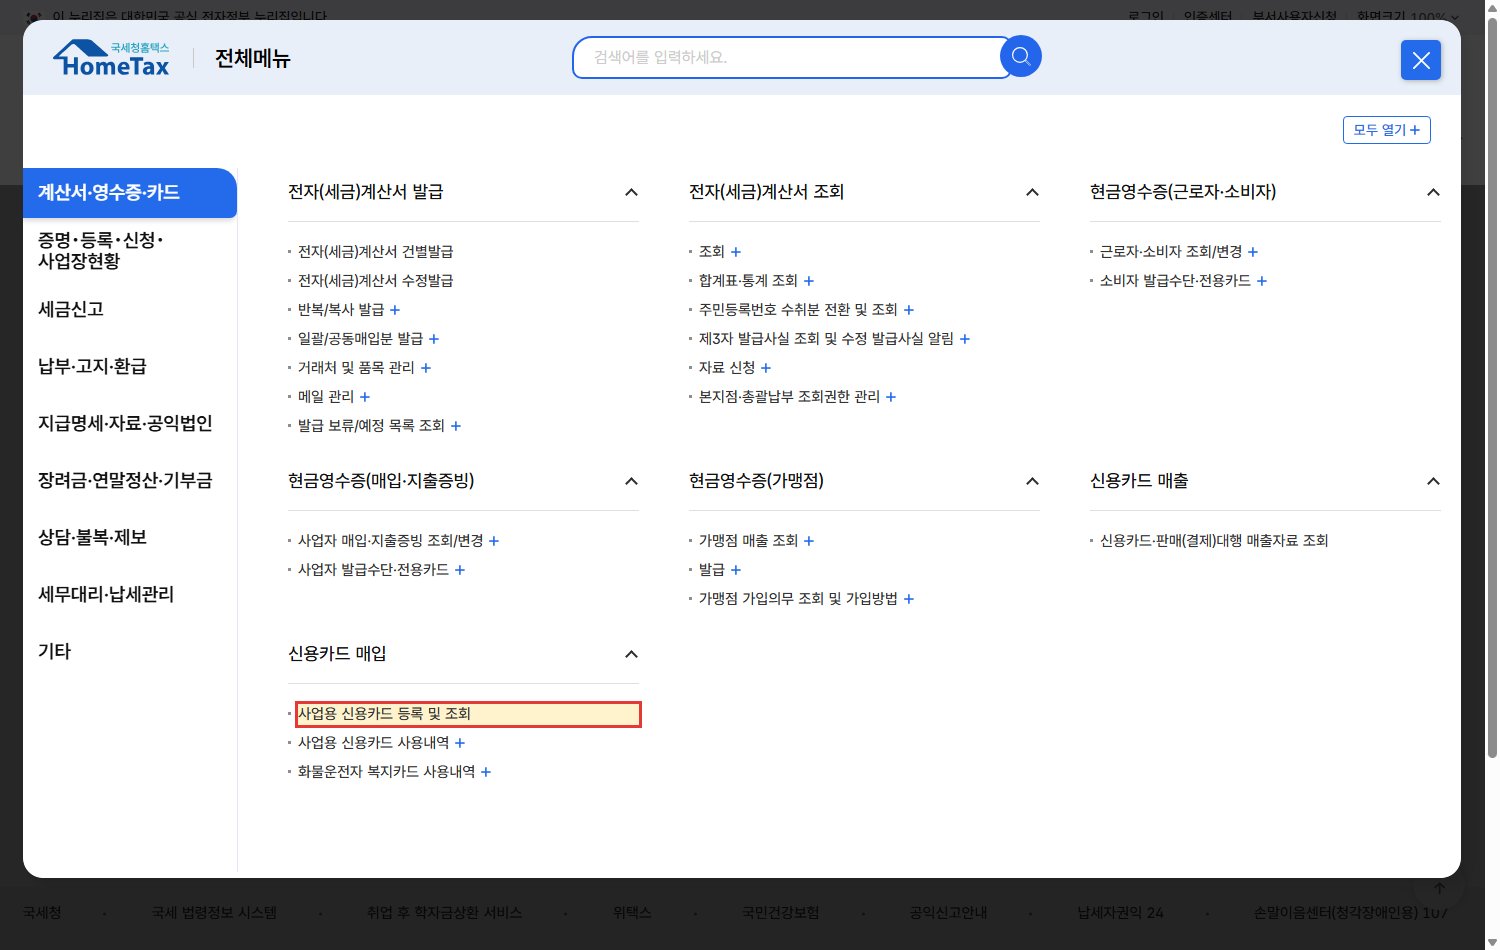
- 홈택스 로그인 → 전체메뉴
- 왼쪽 계산서·영수증·카드
- '신용카드 매입' 아래 사업용 신용카드 등록 및 조회 클릭
- 카드번호를 넣고 등록
등록한 카드 사용분은 같은 메뉴의 사업용 신용카드 사용내역에서 볼 수 있어요. 부가세 신고 전에 여기서 공제·불공제를 골라 두면 신고가 훨씬 수월합니다.
⚠️ 등록했다고 다 공제되는 건 아니에요. 접대비(기업업무추진비), 개인적으로 쓴 비용, 승용차 관련 비용처럼 원래 공제가 안 되는 건 사용내역에서 '불공제'로 바꿔 두셔야 합니다. 그대로 두면 나중에 공제가 취소되고 가산세까지 붙을 수 있어요.
💡 등록은 한 번만 해 두면 그 뒤로 계속 모아 줍니다. 카드를 새로 발급받거나 재발급(번호가 바뀌는 경우)받았다면 다시 등록하세요.
3. 현금영수증 가맹점 가입
왜 해야 하나요?
주로 일반 소비자를 상대하는 업종(음식점, 소매점, 병의원, 학원, 인테리어 등)은 일정 요건에 해당하면 현금영수증 가맹점으로 의무 가입해야 해요.
- 개인사업자: 요건에 해당한 날부터 60일 이내(수입금액 요건으로 해당되는 경우는 그달 말일부터 3개월 이내)
- 법인: 요건에 해당한 날이 속하는 달의 말일부터 3개월 이내
⚠️ 늦게 가입하거나 가입하지 않으면 '가입 대상 업종 수입금액 × 미가입 일수 ÷ 365'의 **1%**가 가산세예요. 개인사업자는 낼 소득세가 없어도 부과됩니다.
예를 들어 연 매출 2억 원(전부 가입 대상 업종 매출)인 음식점이 가입기한을 6개월(약 182일) 넘겼다면, 2억 원 × 182/365 × 1% ≈ 약 99만 원이에요.
여기에 더해 변호사·병의원·학원·인테리어 같은 현금영수증 의무발행업종은 건당 10만 원 이상을 현금으로 받으면 손님이 달라고 하지 않아도 현금영수증을 끊어 줘야 합니다. 안 끊으면 미발급 금액의 **20%**가 가산세예요(10일 안에 스스로 발급하거나 신고하면 10%).
내 업종이 가입 대상인지 헷갈리시면 아래 메뉴에서 먼저 확인하실 수 있어요.
홈택스에서 따라 하기
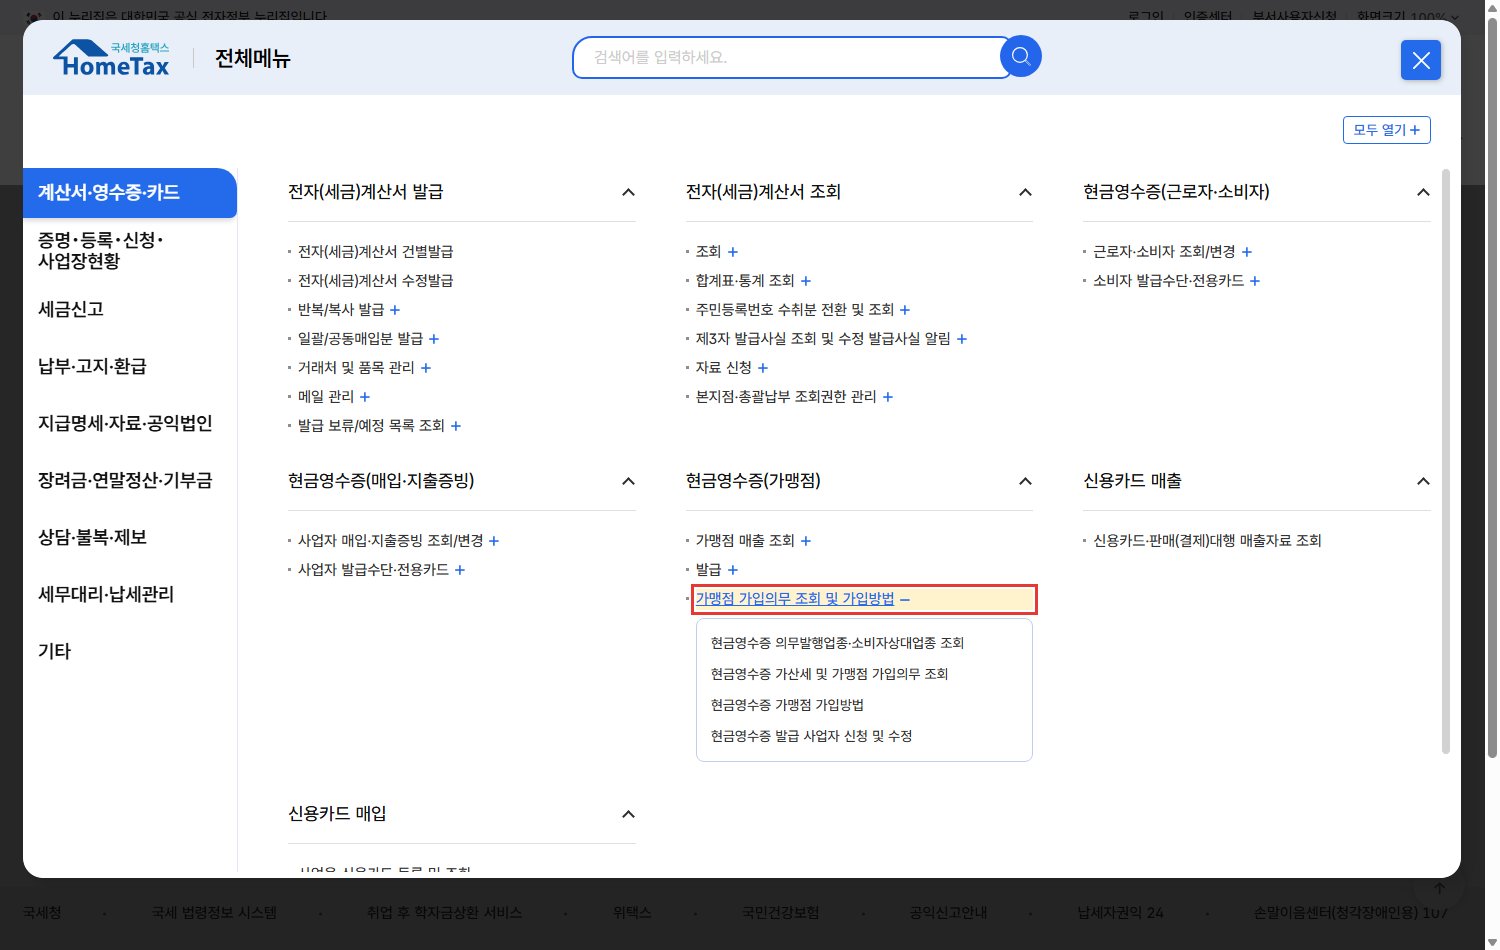
- 홈택스 로그인 → 전체메뉴 → 왼쪽 계산서·영수증·카드
- '현금영수증(가맹점)'의 가맹점 가입의무 조회 및 가입방법 옆 + 클릭
- 내 업종 확인: 현금영수증 의무발행업종·소비자상대업종 조회
- 가입: 현금영수증 발급 사업자 신청 및 수정 (또는 '발급' 메뉴 아래 같은 이름의 메뉴)
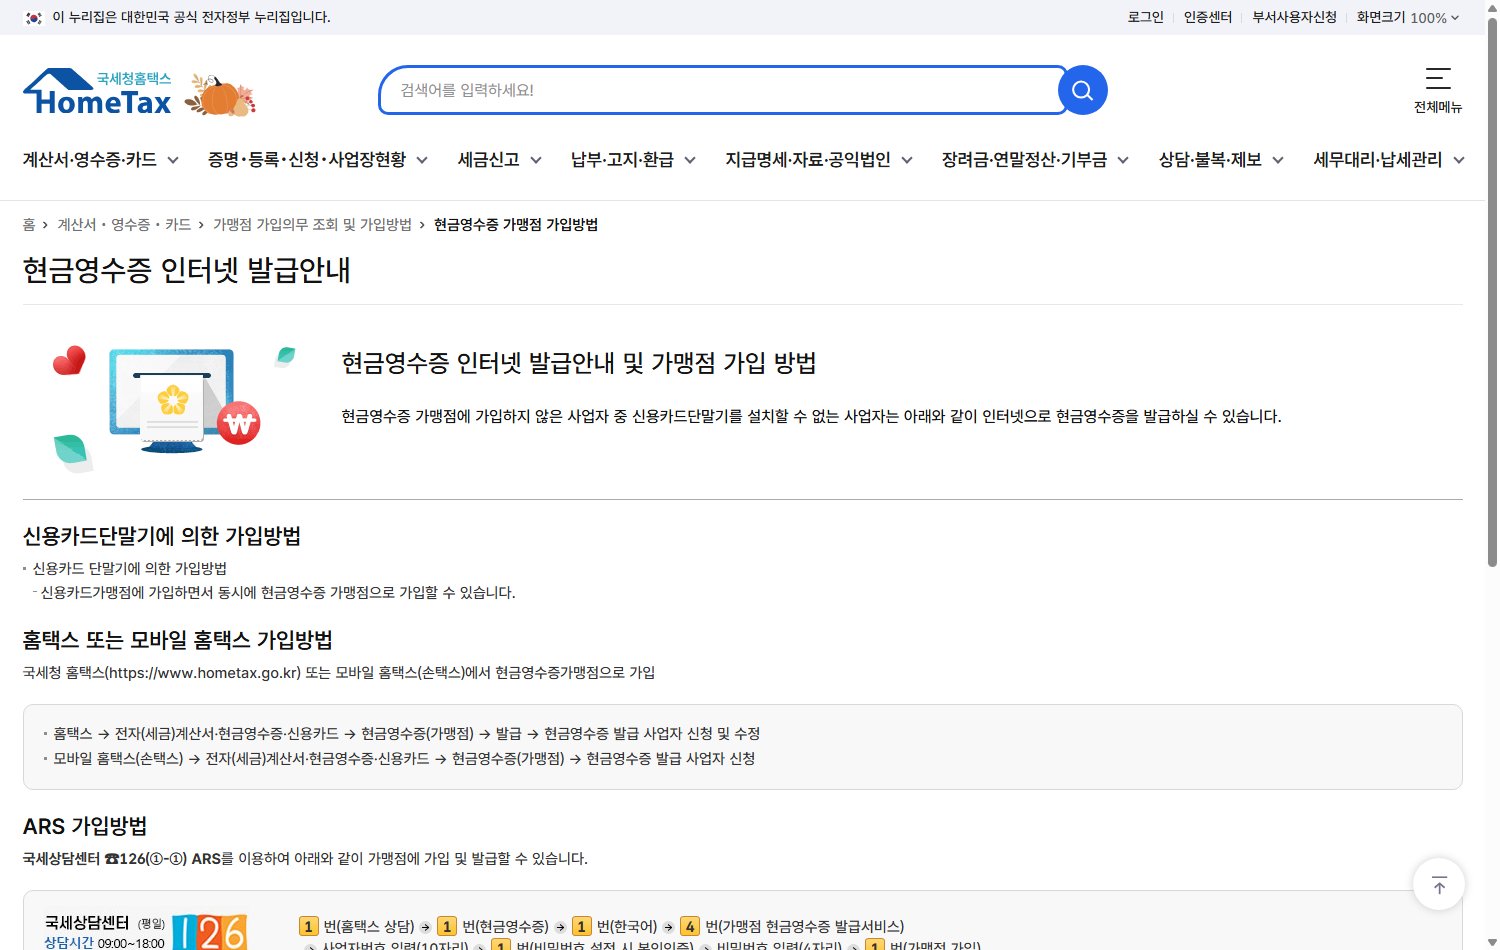
홈택스 안내 화면을 보면 가입 방법이 세 가지예요.
| 방법 | 이렇게 하세요 |
|---|---|
| 카드단말기 | 신용카드가맹점에 가입할 때 현금영수증 가맹점도 같이 가입 (단말기 업체에 요청) |
| 홈택스·손택스 | 현금영수증(가맹점) → 발급 → 현금영수증 발급 사업자 신청 및 수정 |
| 전화(ARS) | 국세상담센터 ☎126 → 1번(홈택스 상담) → 1번(현금영수증) → 1번(한국어) → 4번(가맹점 현금영수증 발급서비스) → 사업자번호 10자리 → 비밀번호 설정 → 1번(가맹점 가입) |
💡 카드단말기가 없는 사업장(예: 계좌이체로만 받는 인테리어·컨설팅)도 홈택스로 가입하면 홈택스 화면이나 손택스에서 바로 현금영수증을 끊을 수 있어요. 단말기를 따로 들일 필요가 없습니다.
결론
사업자등록이 끝났다면 이번 주 안에 홈택스에서 세 가지만 해 두세요.
- 사업용계좌 신고: 복식부기의무자인 개인사업자라면 필수입니다. 안 하면 매출의 0.2%가 가산세예요.
- 사업용 신용카드 등록: 대표님 명의 카드를 사업에 쓴다면 등록하세요. 부가세 매입세액공제를 놓치지 않게 됩니다.
- 현금영수증 가맹점 가입: 소비자 상대 업종이면 가입 기한(60일 또는 3개월)을 꼭 확인하세요. 늦으면 매출의 1%가 가산세예요.
셋 다 한 번 해 두면 끝나는 일인데, 놓치면 매년 가산세나 공제 누락으로 돌아옵니다. 내가 복식부기의무자인지, 우리 업종이 현금영수증 의무 대상인지 판단이 어려우시면 편하게 문의 주세요.
관련 법령
사업용계좌
- 「소득세법」 제160조의5제1항·제3항·제4항 (2026.1.1. 시행): 복식부기의무자는 금융회사를 통한 거래대금과 인건비·임차료를 사업용계좌로 주고받아야 하고, 복식부기의무자가 된 과세기간 개시일(사업 개시와 동시에 해당되면 다음 과세기간 개시일)부터 6개월 이내에 신고해야 하며, 변경·추가는 확정신고기한까지 신고합니다.
- 「소득세법」 제81조의8제1항제1호·제2호, 제2항 (2026.1.1. 시행): 미사용 금액의 0.2%, 미신고 시 '수입금액 × 미신고일수/365 × 0.2%'와 '거래금액 합계 × 0.2%' 중 큰 금액을 가산세로 하고, 종합소득산출세액이 없어도 적용합니다.
사업용 신용카드(매입세액공제)
- 「부가가치세법」 제46조제3항 (2026.1.2. 시행): 부가세가 따로 적힌 신용카드매출전표등을 받고 요건을 갖추면 매입세액으로 공제합니다.
- 「부가가치세법 시행령」 제88조제5항·제6항: 공제 가능한 공급자의 범위와 '신용카드매출전표등 수령명세서'를 정합니다.
현금영수증 가맹점
- 「소득세법」 제162조의3제1항·제4항 (2026.1.1. 시행): 소비자 상대 업종 중 요건에 해당하는 사업자는 60일(수입금액 요건은 그달 말일부터 3개월) 이내에 가입해야 하고, 의무발행업종은 건당 10만 원 이상 현금거래에 요청이 없어도 발급해야 합니다.
- 「법인세법」 제117조의2제1항·제4항 (2026.1.1. 시행): 법인은 요건에 해당한 날이 속하는 달의 말일부터 3개월 이내에 가입해야 합니다.
- 「소득세법」 제81조의9제2항제1호·제3호, 제3항 (2026.1.1. 시행): 미가입 가산세 '가입대상 수입금액 × 미가입일수/365 × 1%', 의무발행 위반 시 미발급액의 20%(10일 이내 자진 발급·신고 시 10%)입니다.
이 글을 쓴 사람
신용욱 세무사세무사 53기 · 2016년
세무법인 청년들 위례송파점 대표세무사. 이촌회계법인과 림앤파트너스를 거치며 건설·시행 법인의 세무, 상속·증여, 세무조사 대응, 비상장주식 평가를 맡아 왔습니다.
세무사 소개이 글은 2026.11.15 기준으로 정리한 일반적인 정보이며, 개별 사안에 대한 세무 자문이 아닙니다. 세법과 해석은 바뀔 수 있고 사실관계에 따라 결론이 달라지므로, 실제로 적용하기 전에 상담으로 확인해 주세요.